الإقامة الذهبية في دبي عبر العقار: قاعدة المليونَي درهم والأخطاء الأربعة التي تعطّل الطلبات
معظم ما يُكتب عن الإقامة الذهبية يصف المكسب ويتجاوز التفاصيل. والمكسب سهل الوصف: عشر سنوات إقامة قابلة للتجديد في الإمارات، بكفالة ذاتية، مع إمكانية استقدام الزوج أو الزوجة والأبناء والوالدين. أما التفاصيل فهي حيث تتعثّر الطلبات فعليًا.
يلتزم هذا الدليل بما تنصّ عليه خدمة المستثمر لدى دائرة الأراضي والأملاك نفسها، ويفصلها عمّا يتكرّر على الإنترنت بلا مصدر، ويصرّح بالمواضع التي تكون الإجابة الأمينة فيها: "تأكّد قبل أن تبني على ذلك".
القاعدة في جدول واحد
| المسار | الإقامة الذهبية لمستثمري العقارات، عبر دائرة الأراضي والأملاك في دبي |
| الحد الأدنى | عقار بقيمة شرائية تساوي أو تتجاوز 2 مليون درهم وقت الشراء |
| التصريح | إقامة لعشر سنوات قابلة للتجديد |
| الملكية | مملوك بالكامل للمستثمر، عقار واحد أو عدة عقارات مجتمعة |
| العقار المرهون | مقبول، بخطاب من البنك يثبت سداد 2 مليون درهم |
| الكفالة | الزوج أو الزوجة والأبناء والوالدان |
| المستندات الأساسية | جواز السفر، وشهادة الملكية الإلكترونية أو سند الملكية، وصورة شخصية، والهوية الإماراتية وتصريح الإقامة الحالي إن وُجدا |
| جهة التقديم | دائرة الأراضي والأملاك، في مركز خدمة أو عبر خدماتها الإلكترونية |
ماذا تعني "مليونا درهم" فعليًا
الحد الأدنى هو قيمة شرائية وقت الشراء، لا تقييم تطلبه لاحقًا لأن السوق تحرّك لصالحك.
وللأمر وجهان، والوجه الثاني هو ما يغفله الناس. فشقة اشتُريت بـ 1.6 مليون درهم في عام هادئ لا تصبح أصلًا مؤهلًا لأن وحدات مماثلة تُتداول اليوم بـ 2.1 مليون. وبالمثل، عقار اشتُري بـ 2.05 مليون لا يفقد أهليته لأن السوق هدأت.
إن كان موقفك يعتمد على تقييم بدل سعر الشراء، فتلك هي اللحظة التي تسأل فيها الدائرة مباشرة بدل الاستنتاج من مقال. شهادات التقييم موجودة وتُستخدم في المسار، لكن اعتبار تقييم مواتٍ بديلًا تلقائيًا عن سعر الشراء هو أكثر الطرق شيوعًا لبناء طلب على أساس هشّ.
الرهن العقاري لا يُسقط أهليتك
هذه أكثر النقاط تشويهًا في الموضوع كله، فلنذكرها بدقة.
العقار المرهون مقبول. وتطلب خدمة الدائرة خطابًا من البنك يثبت سداد مبلغ 2 مليون درهم. والمعيار هو ما دفعته فعلًا، لا ما يساويه العقار ولا ما يقوله عقد الشراء.
فشقة بـ 3 ملايين درهم سدّدت منها 1.2 مليون وبقي الباقي دَينًا ليست — بهذا المستند وحده — موقفًا مؤهلًا. وشقة بـ 2.4 مليون سدّدت منها 2 مليون هي كذلك.
ستقرأ على الإنترنت ادعاءات واثقة عن تعاميم ألغت شرط الدفعة الأولى تمامًا، وبعضها يناقض نفسه بعد جملتين. اعمل من واقع المستند الذي تطلبه الدائرة فعلًا، واطلب من بنكك كتابة الخطاب قبل أن تخطط على أساس النتيجة.
جمع أكثر من عقار
لست مضطرًا لامتلاك أصل واحد بمليونَي درهم. فالشرط أن تكون القيمة المؤهلة مملوكة بالكامل للمستثمر، وقد تتكوّن من عقار واحد أو عدة عقارات.
وتتبع ذلك نقطتان. الأولى أن "مملوك بالكامل" تعني ما تقوله — فحصة النصف في فيلا بأربعة ملايين ليست بالضرورة كالملكية الكاملة لعقارات بمليونين، والملكية المشتركة تحتاج تحققًا لا افتراضًا. والثانية أن الجمع يكون أسهل حين تكون كل السندات باسم واحد، لأن المستندات تُقرأ كمجموعة.
أين يجب أن يقع العقار
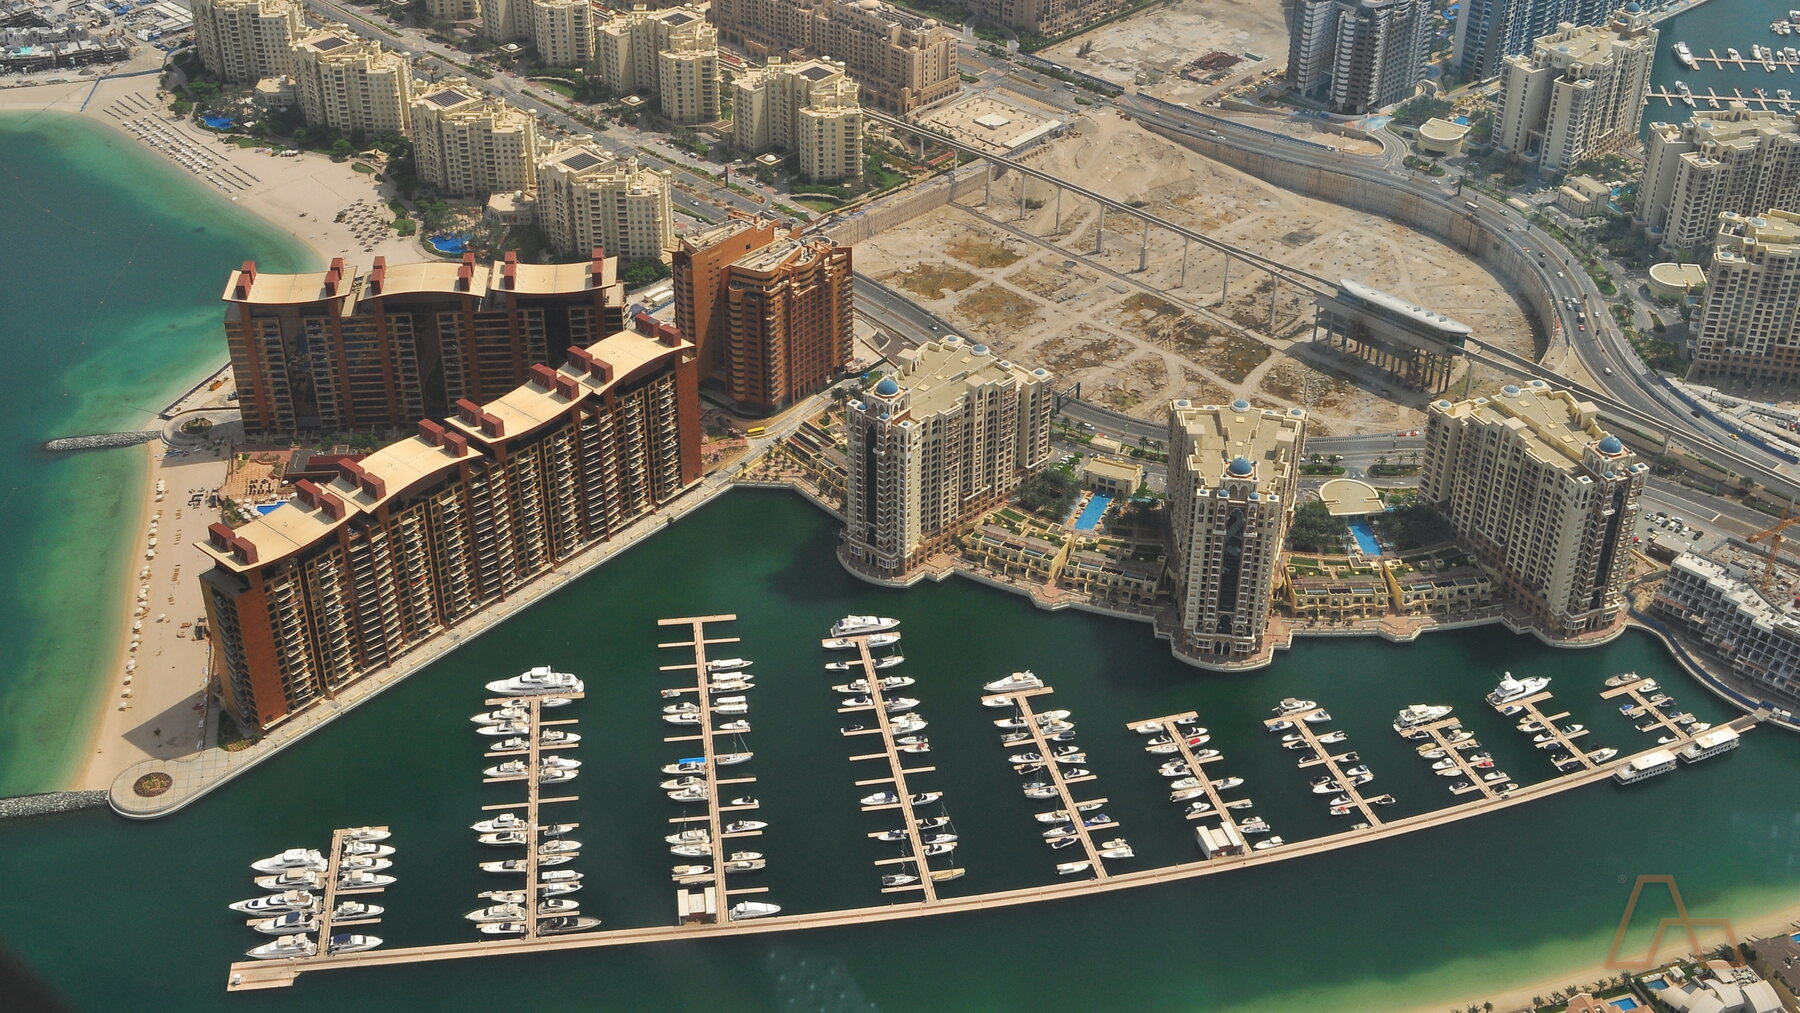
لا يملك غير المواطن سندًا إلا في المناطق التي خصّصها الحاكم لذلك. وهذه قاعدة في قانون الملكية لا في الإقامة، لكنها تنعكس على هذا الطلب: فبلا سند ملكية باسمك لا يوجد ما تتقدّم به.
عمليًا يعني ذلك أن الأصل المؤهل يقع في منطقة مخصّصة. أما الإيجار الطويل في منطقة غير مخصّصة فهو كائن قانوني مختلف ولا ينتج المستند الذي تطلبه هذه الخدمة. وإن لم تكن متأكدًا من تصنيف عقار ما، فاحسم هذه المسألة قبل التفكير في الإقامة أصلًا.
البيع على الخارطة: الإجابة الأمينة
تُدرج خدمة المستثمر لدى الدائرة شهادة الملكية الإلكترونية أو سند الملكية ضمن مستنداتها المطلوبة. والوحدة على الخارطة التي لم تُسلَّم بعد مسجّلة في السجل المبدئي ولا تحمل سند ملكية نهائيًا، ولهذا ليست حالات الخارطة "نعم" بسيطة.
وتذكر مواد منشورة كثيرة أن الشراء على الخارطة يؤهّل إن كان من مطوّر معتمد. قد يطابق ذلك تجربة متقدّم بعينه، لكنه ليس ما تنصّ عليه صفحة الخدمة نفسها، وقد تغيّرت الأهلية هنا أكثر من مرة.
إن كان مسارك المقصود هو الشراء على الخارطة، فتعامل معه كسؤال تطرحه على الدائرة عن وحدتك تحديدًا وعن وضع سدادك تحديدًا، واحصل على الجواب قبل أن تلتزم بشراء اعتمادًا على الإقامة.
من يمكنك كفالته
يغطي التصريح المستثمر ويتيح كفالة الزوج أو الزوجة والأبناء والوالدين. وهذا هو الجزء من الإقامة الذهبية الذي يغيّر قرارات الأسرة لا الميزانيات، وهو فارق حقيقي عن الإقامة المرتبطة بالعمل التي تربط وضع أسرتك بوظيفتك.
تكلفة الطلب
تنشر الدائرة تفصيل الرسوم لتصريح العشر سنوات:
| البند | الرسم |
| الفحص الطبي | 700 درهم |
| الهوية الإماراتية، 10 سنوات | 1,153 درهم |
| تأكيد تصريح الإقامة، 10 سنوات | 2,856.75 درهم |
| رسوم دائرة الأراضي والأملاك | 4,020 درهم |
| الرسوم الإدارية | 1,155 درهم |
| الإجمالي | 9,884.75 درهم |
وتُحتسب كفالة أفراد الأسرة على حدة، في حدود 5,774.50 إلى 6,093.25 درهم لكل طلب إضافي وقت كتابة هذا المقال.
ومقابل شراء بمليونَي درهم وتكاليف معاملة تتراوح بين 6% و8% فوقه، تكاد رسوم التأشيرة نفسها تكون تقريبًا مهملة. لا ينبغي أن يتوقف قرار أحد عليها، وإن استند عرض بيع إلى أن "التأشيرة شبه مجانية" فهو يجيب عن سؤال لم تطرحه.
الأخطاء الأربعة التي تعطّل الطلبات
اعتبار التقييم الحالي هو الحد الأدنى. المعيار هو القيمة الشرائية وقت الشراء. ابنِ الملف على السند والعقد.
افتراض أن الرهن قاتل، أو أنه بلا أثر. لا هذا ولا ذاك. فهو مقبول، ويُثبَت بخطاب بنكي يبيّن سداد 2 مليون درهم.
الشراء أولًا وفحص المنطقة لاحقًا. إمكانية تملّك غير المواطن سندًا حيث تشتري سؤال له إجابة قاطعة. احصل عليها قبل التوقيع لا بعده.
نسيان أن التأشيرة مرتبطة بالأصل. تصريح العشر سنوات الممنوح عبر العقار لا ينفصل عن ذلك العقار بعد منحه. والتصرّف في الأصل المؤهل تغيّر في الوقائع التي يقوم عليها التصريح، والتجديد هو اللحظة التي يُختبر فيها ذلك.
التسلسل الذي ينجح
- تأكّد أن العقار يقع في منطقة يجوز فيها لغير المواطن تملّك سند.
- تأكّد أن القيمة الشرائية في العقد والسند تساوي 2 مليون درهم أو تتجاوزها.
- إن وُجد رهن، اطلب خطاب البنك مبكرًا. فهو المستند الأرجح لتعطيل كل ما عداه.
- اجمع جواز السفر، وسند الملكية أو شهادة الملكية الإلكترونية، والصورة، وأي هوية إماراتية وتصريح إقامة قائمين.
- قدّم عبر دائرة الأراضي والأملاك، وأكمل الفحص الطبي، واستلم الهوية الإماراتية.
- دوّن موعد التجديد، وراجع موقفك مقابل الأصل قبل حلوله.
أسئلة شائعة
هل يُحتسب العقار على الخارطة ضمن المليونَي درهم؟
ليس ببساطة. فخدمة الدائرة تطلب شهادة ملكية إلكترونية أو سند ملكية، وهو ما لا تملكه الوحدة على الخارطة حتى التسليم. وتقول مواد منشورة كثيرة إن الشراء على الخارطة يؤهّل من مطوّر معتمد، لكن ذلك ليس ما تنصّ عليه صفحة الخدمة. اطرح السؤال على الدائرة بشأن وحدتك تحديدًا قبل البناء عليه.
هل يمكنني جمع شقتين للوصول إلى مليونَي درهم؟
نعم. يمكن بلوغ الحد الأدنى بعقار واحد أو عدة عقارات، بشرط أن تكون القيمة المؤهلة مملوكة بالكامل للمستثمر. وإبقاء كل السندات باسم واحد يجعل الطلب أبسط كثيرًا.
هل يُسقط الرهن العقاري أهليتي؟
لا. العقار المرهون مقبول، بخطاب من البنك يثبت سداد 2 مليون درهم. والمعيار هو ما سدّدته فعلًا لا السعر المعلن للعقار.
هل يُحتسب الحد الأدنى على ما دفعته أم على قيمة العقار اليوم؟
على القيمة الشرائية وقت الشراء. فالعقار الذي ارتفعت قيمته فوق مليونَي درهم بعد شرائك لا يؤهّل تلقائيًا على هذا الأساس، والذي هبط دونها لا يسقط تلقائيًا.
هل يمكنني كفالة والديّ على هذه التأشيرة؟
نعم. يتيح مسار المستثمر كفالة الزوج أو الزوجة والأبناء والوالدين.
ماذا يحدث للتأشيرة إن بعت العقار؟
يقوم التصريح على الأصل المؤهل. وبيعه يغيّر الوقائع التي مُنح على أساسها، والتجديد هو حيث يُختبر ذلك. فإن كنت تخطط للبيع وترغب في الاحتفاظ بإقامتك، فحدّد المسار البديل قبل البيع لا بعده.
كم يستغرق المسار كاملًا؟
الخطوات قصيرة — طلب، وفحص طبي، وإصدار هوية إماراتية. والجدول الزمني الواقعي تحدّده مدة تجميع المستندات، وبالنسبة للمشترين بالرهن يكون خطاب البنك هو ما يحدّد الإيقاع دائمًا تقريبًا.
الخلاصة
امتلك عقارات بمليونَي درهم في دبي ملكية كاملة، في منطقة يجوز فيها لغير المواطن تملّك سند، وتصبح الإقامة الذهبية لعشر سنوات إجراءً إداريًا لا تحديًا. والرهن ليس عائقًا ما دمت قد سدّدت فعلًا مليونَي درهم وما دام بنكك سيقول ذلك كتابةً.
والإخفاقات شبه دائمًا مستندية لا موضوعية: قيمة خاطئة استُخدمت، أو خطاب بنكي تأخّر، أو شراء في المنطقة الخطأ على افتراض أن الإقامة ستتبع. وكل واحد من هذه يمكن تفاديه قبل الشراء، ويصير مكلفًا بعده.
قواعد التأشيرات ورسومها وشروط البرنامج تضعها دائرة الأراضي والأملاك والجهات الاتحادية وتتغيّر دون إشعار كبير. والأرقام هنا تعكس ما كان منشورًا وقت الكتابة في سبتمبر 2026 — تأكّد من وضعك لدى دائرة الأراضي والأملاك أو مع فريقنا قبل الاعتماد على أي رقم في هذا المقال.