الدار العقارية في أبوظبي: المطوّر المدرج وراء ياس والسعديات 2026
كل دليل آخر في هذه السلسلة مضطر إلى استنتاج حال المطوّر من الخارج: من إعلانات الإطلاق، وصور التسليم، وما يتداوله الوسطاء. الدار استثناء. فهي مدرجة في سوق أبوظبي للأوراق المالية، ما يعني أنها تنشر مرتين في العام بيانات مالية مدققة يستطيع أي شخص قراءتها.
وهذا الدليل يقرأها.
الخلاصة باختصار: في النصف الأول من 2026 سجّلت الدار إيرادات بلغت 16.8 مليار درهم، وصافي ربح 4.9 مليار درهم، وأنهت يونيو ولديها أعمال مباعة غير معترف بإيراداتها بعد بقيمة 71.6 مليار درهم. هذه ليست شركة تنتظر عامًا جيدًا، بل شركة باعت أصلًا العامين أو الثلاثة القادمة.
الدار في سطور
| التأسيس | 2004، أبوظبي |
| الإدراج | سوق أبوظبي للأوراق المالية، 2005 |
| رئيس مجلس الإدارة | معالي محمد خليفة المبارك |
| الرئيس التنفيذي للمجموعة | طلال الذيابي |
| المقر | ساحة الدار، جزيرة ياس |
| قطاعان | الدار للتطوير (تبني وتبيع) والدار للاستثمار (تملك وتؤجر) |
| كيانات أخرى | الدار للتعليم، الدار العقارية للإدارة؛ وتملك سوديك في مصر ولندن سكوير في المملكة المتحدة |
| الأسواق الأساسية | أبوظبي، دبي، رأس الخيمة، مصر، المملكة المتحدة |
| إيرادات النصف الأول 2026 | 16.8 مليار درهم |
| الأعمال المتعاقد عليها | 71.6 مليار درهم في 30 يونيو 2026 |
| المشاريع المدرجة على بيوت | 135 مشروعًا، من نحو 365 ألف درهم إلى أكثر من 8.1 مليون |
شركتان تحت اسم واحد
أهم ما ينبغي فهمه عن الدار أنها في الحقيقة شركتان.
الدار للتطوير تفعل ما يفعله كل مطوّر في هذه السلسلة: تصمّم المجتمعات، وتبيع المنازل على الخارطة، وتبنيها، وتسلّمها.
الدار للاستثمار تفعل العكس. تحتفظ بالمباني — مراكز التسوق والمكاتب والمنشآت اللوجستية والفنادق والمدارس — وتجمع إيجاراتها. في النصف الأول من 2026 حقق هذا الجانب أرباحًا تشغيلية معدّلة قدرها 1.8 مليار درهم بنمو 18%، على أصول تحت الإدارة بقيمة 56 مليار درهم، بنسبة إشغال تجاري بلغت 99%.
ولماذا يهم المشتري النصف المؤجِّر من الشركة؟ لأنه يغيّر سلوكها حين ينقلب السوق. المطوّر الذي لا مصدر نقدي لديه سوى قسطك القادم مضطر إلى مواصلة البيع بأي سعر ليستمر في البناء. أما من تصله إيجارات بالمليارات سواء بيعت وحدة هذا الربع أم لا، فليس مضطرًا. هذا فرق بنيوي، وهو سبب كافٍ لعدم تقييم مطوّر مدرج يملك أصولًا مدرّة بالمسطرة نفسها التي يُقاس بها مطوّر يعتمد على البيع على الخارطة وحده.
ماذا قالت أرقام النصف الأول 2026 فعلًا
| المؤشر، الأشهر الستة حتى 30 يونيو 2026 | القيمة | التغيّر |
| الإيرادات | 16.8 مليار درهم | +8% |
| الأرباح التشغيلية | 6.3 مليار درهم | +19% |
| صافي الربح بعد الضريبة | 4.9 مليار درهم | +18% |
| الأعمال المتعاقد عليها | 71.6 مليار درهم (منها 59.9 مليار في الإمارات) | — |
| الأرباح التشغيلية المعدّلة للدار للاستثمار | 1.8 مليار درهم | +18% |
| الأصول تحت الإدارة | 56 مليار درهم | — |
| الإشغال التجاري | 99% | — |
| مشترون من الخارج ومقيمون وافدون | 7.6 مليار درهم، أي 80% من المبيعات في الإمارات | — |
في هذا الجدول أمران أهم من العنوان نفسه.
الأول أن الأرباح نمت بأكثر من ضعف نمو الإيرادات — 18% مقابل 8%. ونموّ الإيرادات ببطء مع اتساع الهامش علامة على شركة تبيع مزيجًا أعلى قيمة لا مجرد كميات أكبر، وهو ما يبدو عليه التباطؤ المتعمّد في وتيرة الإطلاقات من الخارج.
والثاني هو الـ 80%. أربعة أخماس مبيعات الدار في الإمارات خلال النصف ذهبت إلى مشترين من خارج الدولة ومقيمين وافدين. هذه ثقة قادمة من الخارج، وهي في الوقت نفسه اعتماد: الطلب الذي يأتي من الخارج يمكن أن يغادر إلى الخارج. ومن يبني قراره في أبوظبي على افتراض طلب محلي خالص إنما يقيس سوقًا غير السوق التي تصفها هذه البيانات.
أين تبني الدار فعلًا
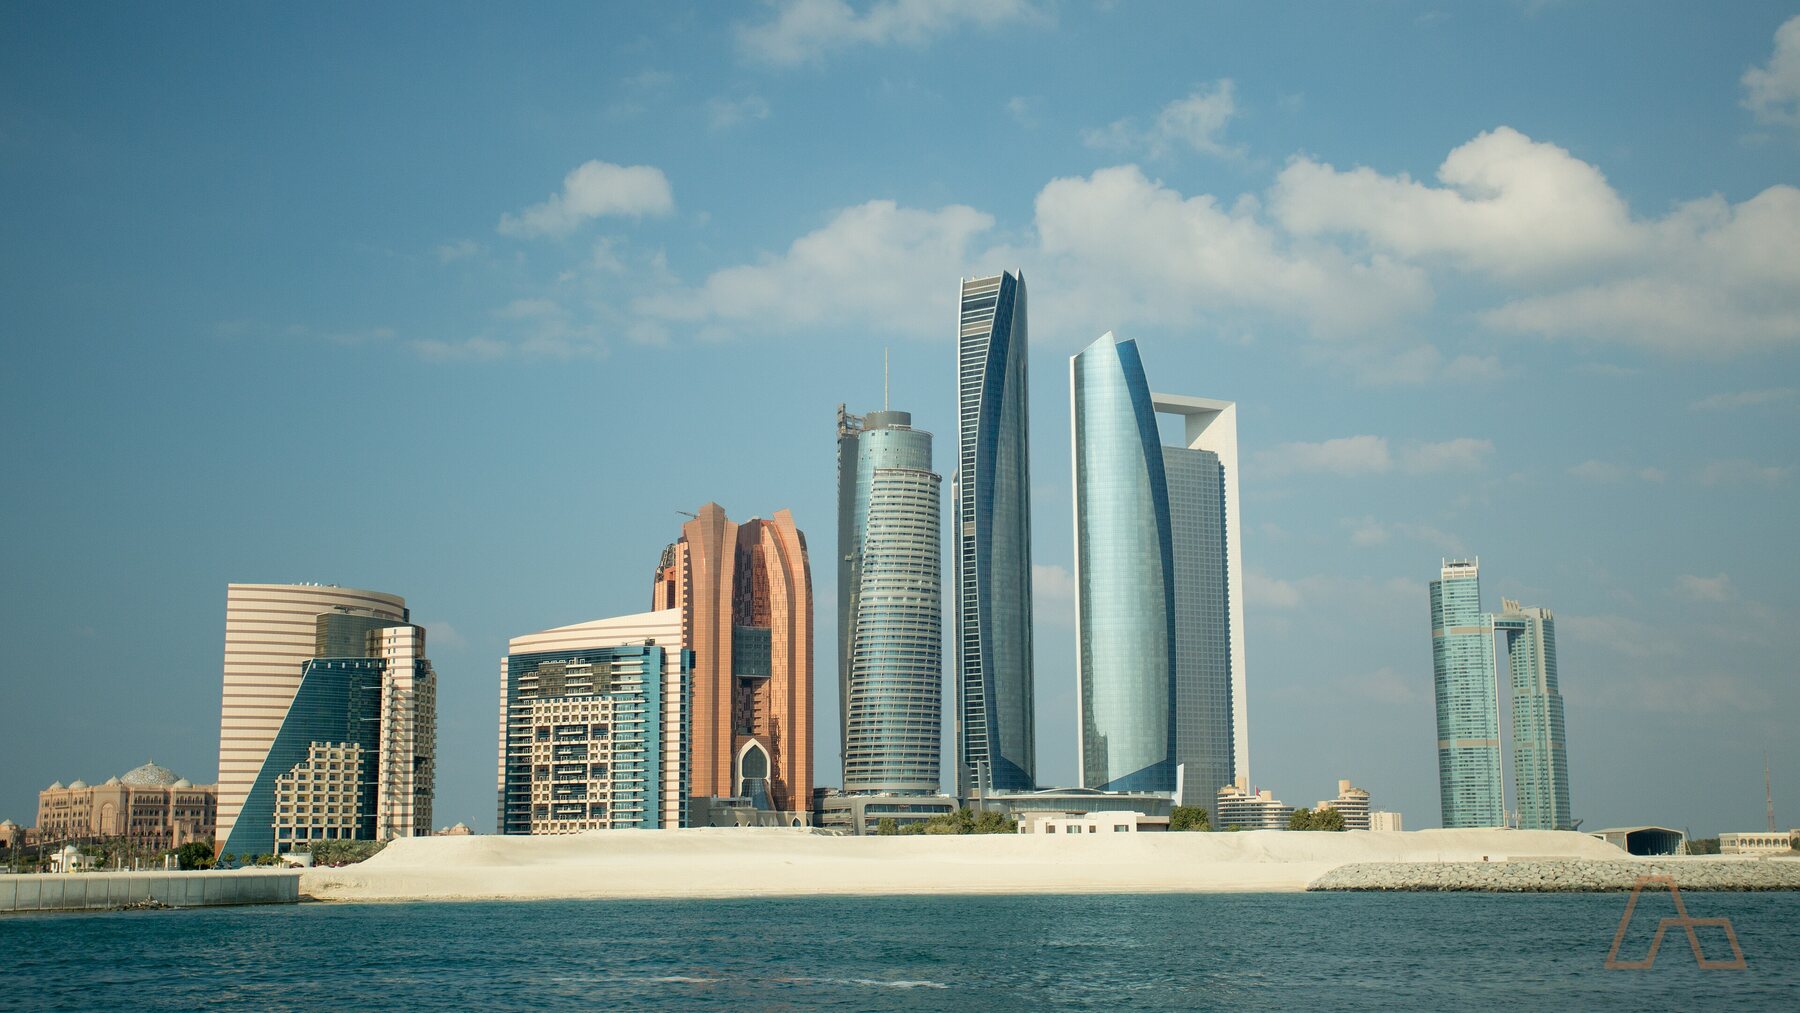
الدار هي المطوّر الرئيسي لأغلب عناوين أبوظبي التي يعرفها المشتري الدولي.
جزيرة ياس هي الواجهة والمقر معًا. تشمل خطة 2026 هناك مشروع ياس بارك بليس — الذي تجاوزت مبيعاته 800 مليون درهم في أسبوعه الأول ببيع 80% من الوحدات المطروحة — إضافة إلى ذا كانوبيز في ياس بوينت وذا أوركيدز في ياس إيكرز.
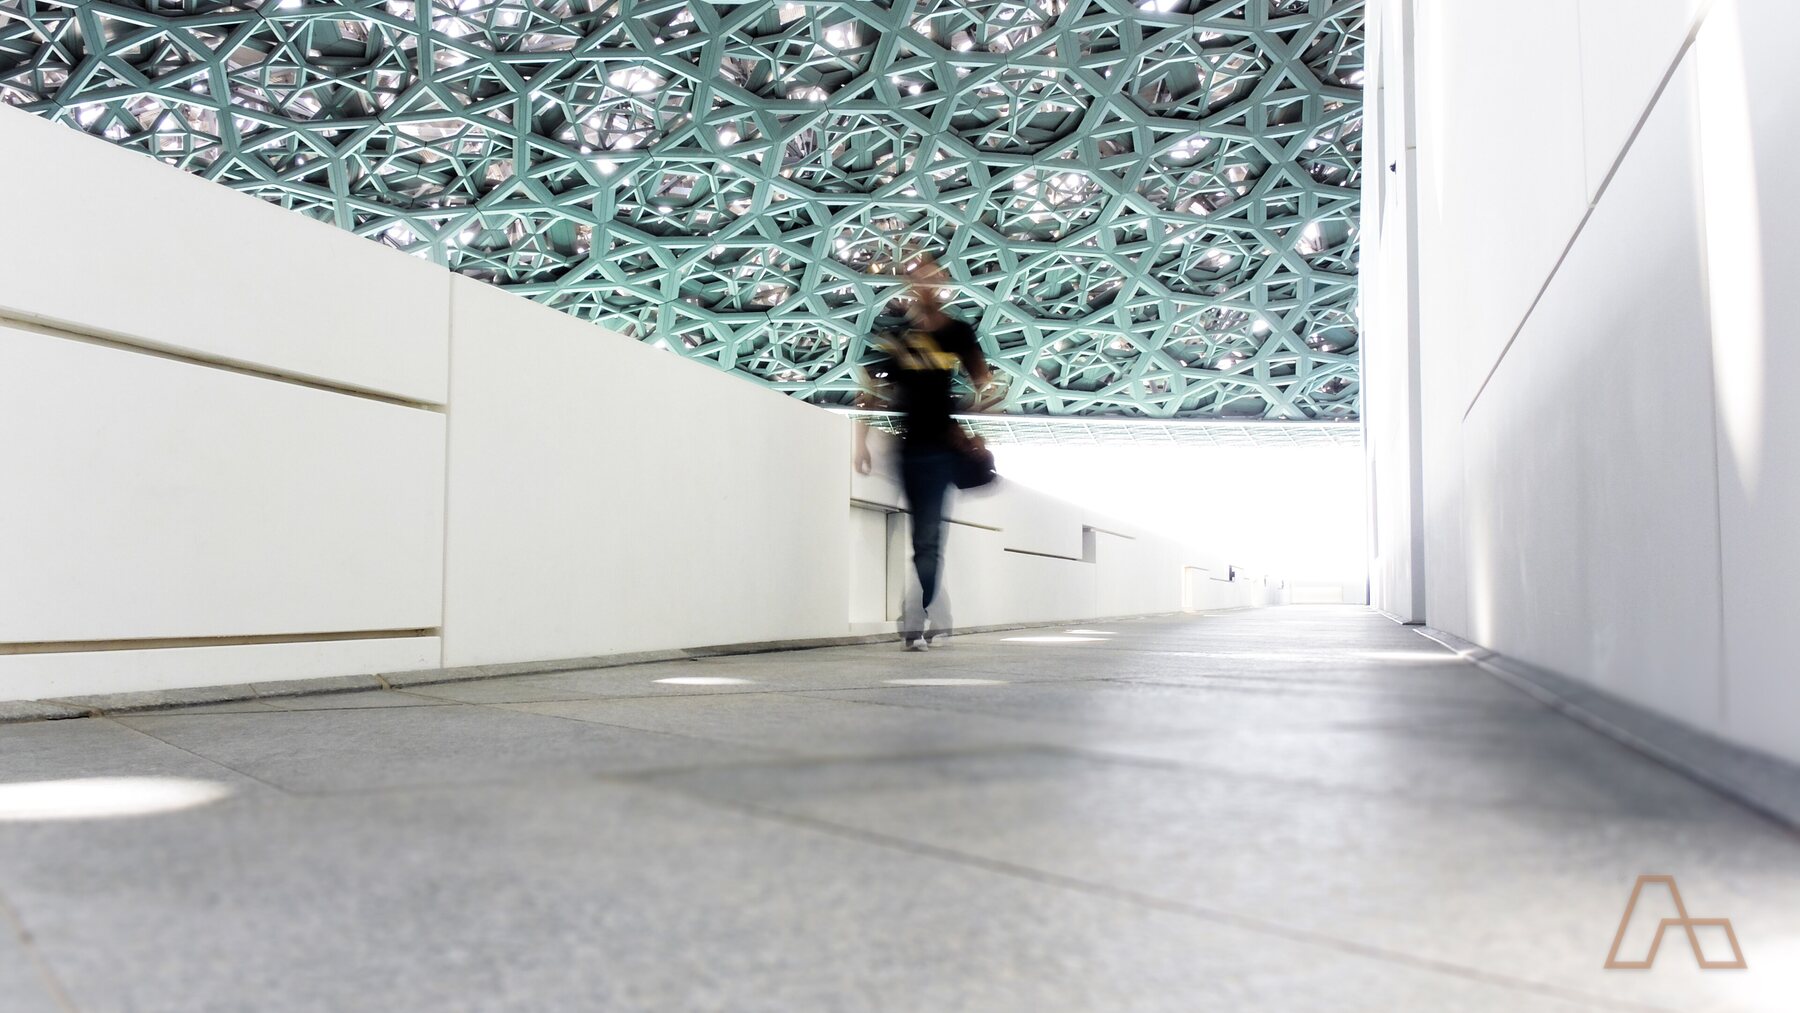
جزيرة السعديات هي الحي الثقافي: متحف اللوفر أبوظبي، وغوغنهايم قيد الإنشاء، ومخطط مرسى السعديات ومساكن باكارات في أعلى شريحة أسعار الشركة.
البرّ الرئيسي والأطراف تحمل الكمّ. يبدأ ريمان ليفينغ من نحو 365 ألف درهم، ويقع الغدير غاردنز على حدود أبوظبي ودبي، وتتجاوز فلل الغاف 8.1 مليون درهم.
خارج أبوظبي، دخلت الدار سوق دبي عبر هافن وأثلون في دبي لاند، ودخلت رأس الخيمة في جزيرة المرجان — الجزيرة نفسها التي يُبنى عليها منتجع وين.
يدرج موقع بيوت حاليًا 135 مشروعًا للدار، بينما تصف الشركة نفسها بأنها تشرف على أكثر من 105 تطويرات مع ما يزيد على 5,000 منزل قيد الإنشاء.
المدى السعري هو الاستراتيجية
انظر إلى المدى مرة أخرى: من 365 ألف درهم إلى ما يتجاوز 8 ملايين، من استوديوهات ريمان ليفينغ إلى وحدات تحمل علامات نوبو وماندارين أورينتال ووالدورف أستوريا.
لا يكاد مطوّر آخر في الدولة يغطي هذه المسافة كاملة. أغلب الشركات تختار شريحة — فخامة قصوى أو شريحة متوسطة أو كمّ — وتبقى فيها، لأن فريق المبيعات وتكلفة البناء والعلامة نفسها تختلف عند كل طرف.
وتستطيع الدار الإمساك بالمدى كله لسبب محدد: بصفتها المطوّر الرئيسي لأبوظبي فهي تملك الأرض عند الطرفين. فالمعروض الاقتصادي في البرّ الرئيسي والوحدات ذات العلامات في السعديات ليسا استراتيجيتين تتنافسان على الميزانية نفسها، بل منتجان من بنك أراضٍ واحد.
أبوظبي ليست دبي من الناحية القانونية
هنا يتعثّر المشترون الذين يعرفون إجراءات دبي ويفترضون أنها تنطبق في كل مكان.
التملك الأجنبي في أبوظبي يتركّز في مناطق استثمارية محددة — ياس، والسعديات، والريم، وشاطئ الراحة، ومصدر وغيرها — لا في المدينة كلها. والتسجيل وحسابات الضمان تشرف عليها دائرة الأراضي والأملاك في أبوظبي (ADREC)، لا دائرة الأراضي في دبي، وللنماذج والرسوم والمُهل أحكامها الخاصة.
والنتيجة العملية: ينبغي التحقق من أي حجز على الخارطة في أبوظبي عبر سجل المشاريع وحساب الضمان لدى ADREC، بالروح نفسها التي يتحقق بها مشتري دبي عبر دبي ريست — لكن عبر جهة مختلفة وببحث مختلف. لا تقبل من وسيط قوله إن النظامين واحد.
ما ينبغي أن يزنه المشتري
تستطيع قراءة هذه الشركة، فاقرأها. نتائج الدار النصفية منشورة. قبل الالتزام بوحدة على الخارطة، اطّلع بنفسك على الأعمال المتعاقد عليها وعلى المركز النقدي. قليل من المطوّرين في هذا السوق يمكن فحصهم بهذه الطريقة، وأغلب المشترين لا يستفيدون من ذلك أصلًا.
الأعمال المتعاقد عليها التزام تسليم لا بشرى فقط. 71.6 مليار درهم من الأعمال المباعة تعني 71.6 مليار درهم من الإنشاءات يجب إنجازها في مواعيدها. احكم على الشركة بمواعيد التسليم التي التزمت بها، واسأل تحديدًا عن المشروع الذي تشتري فيه.
نسبة الـ 80% سلاح ذو حدّين. الطلب الدولي كان محرّك أسعار أبوظبي، وهو أيضًا الجزء الأكثر حساسية لظروف بعيدة عن الدولة.
تأكد أن قطعتك داخل منطقة استثمارية. التملك الحر للأجانب في أبوظبي يُمنح منطقةً منطقة. هذا سؤال لـ ADREC ولمحاميك، لا لمخطط الوحدة.
احسب رسوم الخدمة على مستوى المجتمع لا البناية وحدها. في مجتمعات الجزر ترتفع رسوم المجتمع فوق رسوم البرج نفسه.
تحقق من حساب الضمان والتسجيل مهما كان الاسم على السور. مطوّر مدرج بأصول 56 مليار درهم يبيع على الخارطة بالقواعد نفسها. اطلب رقم الحساب، وأكّد تسجيل المشروع بنفسك.
أسئلة شائعة
هل الدار شركة حكومية؟
لا. الدار شركة مساهمة عامة مدرجة في سوق أبوظبي للأوراق المالية وليست دائرة حكومية، وإن كان سجل مساهميها يضم مؤسسات أبوظبية كبيرة. عمليًا يعني ذلك أن بياناتها المالية منشورة ومدققة وخاضعة لإفصاحات السوق.
ماذا تملك الدار غير المنازل التي تبيعها؟
محفظة تأجيرية كبيرة: مراكز تسوق ومكاتب وأصول لوجستية وصناعية وفنادق ومدارس، تُدار عبر الدار للاستثمار بأصول تحت الإدارة بلغت 56 مليار درهم في النصف الأول من 2026 بإشغال تجاري 99%. وتدير كذلك الدار للتعليم والدار العقارية للإدارة، وتملك سوديك في مصر ولندن سكوير في بريطانيا.
ما مدى المتانة المالية للدار في 2026؟
في الأشهر الستة حتى 30 يونيو 2026 أعلنت إيرادات 16.8 مليار درهم، وأرباحًا تشغيلية 6.3 مليار، وصافي ربح بعد الضريبة 4.9 مليار، مع أعمال متعاقد عليها بقيمة 71.6 مليار. هذه أرقام معلنة من جهة مدرجة لا ادعاءات تسويقية، ولهذا تحديدًا يستحق الأمر مراجعتها من مصدرها قبل الشراء.
أين يستطيع المشتري الأجنبي أن يشتري من الدار؟
في المناطق الاستثمارية المحددة في أبوظبي — ياس والسعديات والريم وشاطئ الراحة وغيرها — وفي مشاريع الدار في دبي ورأس الخيمة وفق أنظمة كل إمارة. تأكد من وضع القطعة تحديدًا لدى ADREC قبل دفع رسم الحجز.
هل تبني الدار في دبي؟
نعم. هافن وأثلون في دبي لاند هما مجتمعاها السكنيان في دبي، ولها حضور في جزيرة المرجان برأس الخيمة. لكن مركز الثقل يبقى أبوظبي: الغالبية العظمى من مشاريعها القائمة، ومحفظتها الاستثمارية بالكامل، في العاصمة.
*الأرقام الواردة في هذا المقال مأخوذة من نتائج الدار المعلنة للنصف الأول من 2026 ومن قوائم المطوّرين على بيوت، كما نُشرت وقت الكتابة في سبتمبر 2026. الأسعار والتوافر ومواعيد التسليم قابلة للتغيير — تأكد دائمًا من الأرقام الحالية مع فريق المبيعات لدينا قبل اتخاذ القرار.*